Update2026.10.31 (토)

 허정찬 기자
SK하이닉스가 추진해 온 미국 손자회사 솔리다임(Solidigm)의 미국 나스닥 상장 계획을 전격 철회했다. 최근 인공지능(AI) 투자 우려에 따른 글로벌 증시 변동성 확대와 반도체주 주가 조정으로 적정 기업가치를 인정받기 어려워진 데다, 국내에서 불거진 '중복 상장' 논란과 금융당국의 규제 압박이 겹친 결과로 풀이된다.
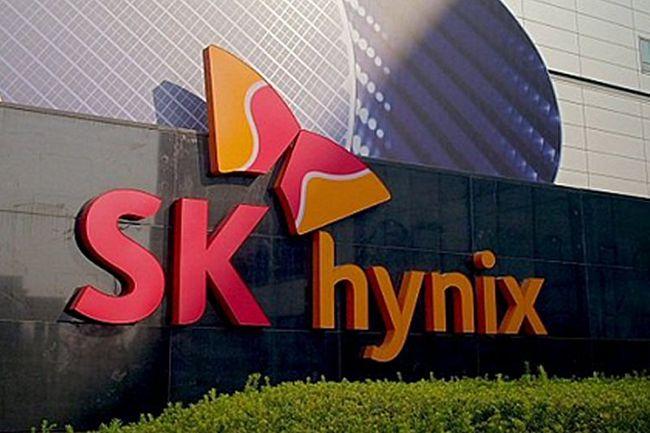
SK하이닉스는 23일 공시를 통해 “당사의 해외 종속회사인 솔리다임은 생산능력 확대 및 경쟁력 강화를 위한 다양한 자금조달 방안을 검토해 왔으나, 최근 금융시장 변동성과 반도체주 조정 등 자본시장 여건을 종합적으로 고려해 프리IPO(상장 전 지분투자) 및 기업공개(IPO)에 대한 검토를 중단하기로 결정했다”고 밝혔다.
골드만삭스와 모건스탠리를 대표 주관사로 선정하고 나스닥 입성을 준비해 온 지 얼마 지나지 않아 공식 철회를 선언한 것이다.
SK하이닉스는 별도 입장문을 통해 “솔리다임의 성장 가능성이나 투자 필요성이 달라진 것은 아니다”라며 “최근의 시장 여건과 주가 흐름을 감안할 때, 현시점에서의 IPO가 SK하이닉스와 기존 주주들에게 가장 유리한 선택인지 재검토할 필요가 있다고 판단했다”고 설명했다.
이번 철회 결정의 1차적 배경으로는 급격히 악화된 자본시장 환경이 꼽힌다. 최근 글로벌 금융시장에서 AI 투자 과열에 대한 회의론이 고개를 들며 반도체 섹터 전반이 조정을 겪고 있다.
실제로 SK하이닉스 주가는 한 달 전 186만4000원에서 전날 종가 기준 122만3000원으로 35%가량 급락했다. 낸드플래시 경쟁사인 샌디스크 역시 지난 6월 고점 대비 약 40% 하락하는 등 동종 업계 전반의 밸류에이션 부담이 커진 상태다. 당초 기대했던 수준의 기업가치를 인정받지 못하면 공모 규모가 축소돼 대규모 자금 유치 효과가 반감될 수밖에 없다는 판단이 작용한 것으로 보인다.
국내 주주들의 거센 반발과 금융당국의 강경한 입장도 결정적 변수로 작용했다.
솔리다임은 2021년 SK하이닉스가 인텔의 낸드·솔리드스테이트드라이브(SSD) 사업부를 인수해 설립한 법인이다.
현재 SK그룹의 반도체 지배구조는 ‘SK㈜ → SK스퀘어 → SK하이닉스 → AI컴퍼니 → 솔리다임’ 구조로 형성돼 있다. 이미 SK㈜, SK스퀘어, SK하이닉스가 상장돼 있는 상황에서 솔리다임까지 상장할 경우 전형적인 ‘중복상장(쪼개기 상장)’으로 모회사 주주 가치가 희석된다는 비판이 쏟아졌다.
금융당국 역시 연이어 경고 메시지를 냈다. 지난 19일 국회 정무위원회 국정감사에서 이찬진 금융감독원장이 “중복상장에 저촉된다는 판단을 하고 있다”고 지적한 데 이어, 22일 종합감사에서는 이억원 금융위원장이 “중복상장 가이드라인 적용 대상”이라며 “SK하이닉스는 모회사로서 주주 영향평가 등 5대 주주충실의무를 이행해야 하며, 이는 향후 주주 소송 등의 근거가 될 수 있다”고 못 박았다. 당국의 압박이 구체화되자 이사회 차원에서도 법적·여론적 부담을 크게 느낀 것으로 분석된다.
상장 추진이 중단되면서 SK하이닉스는 솔리다임의 생산능력 확충을 위한 새로운 재원 조달 방안을 마련해야 하는 과제를 안게 됐다.
앞서 최태원 SK그룹 회장은 최근 중국 상하이 행사에서 “마이크론이나 중국 업체들이 더 빠른 속도로 증설하면 우리의 시장점유율은 줄어든다”며 공격적인 설비 확장의 절박성을 강조한 바 있다.
SK하이닉스 관계자는 “솔리다임의 실적은 견조하며 시설 확대 필요성도 여전하다”며 “투자 시기와 규모, 재원 조달 방식을 원점에서 재검토해 기업 성장과 기존 주주가치 제고를 동시에 달성할 최선의 방안을 모색할 것”이라고 덧붙였다.
 짐웨어 브랜드 유피라운지, ‘유피라운지 클럽 2025 반얀트리 풀파티’ 성황리 개최
 아이유, 제주 할망작가들과 따뜻한 만남…“애순이 약속 지켰다”
 서양화가 김병길, 한국과 캐나다의 감성 풍경으로 개인전 개최